מתי להפעיל את ביטוח הרכב
מבוטחים בביטוח מקיף? לא תמיד כדאי להפעיל אותו

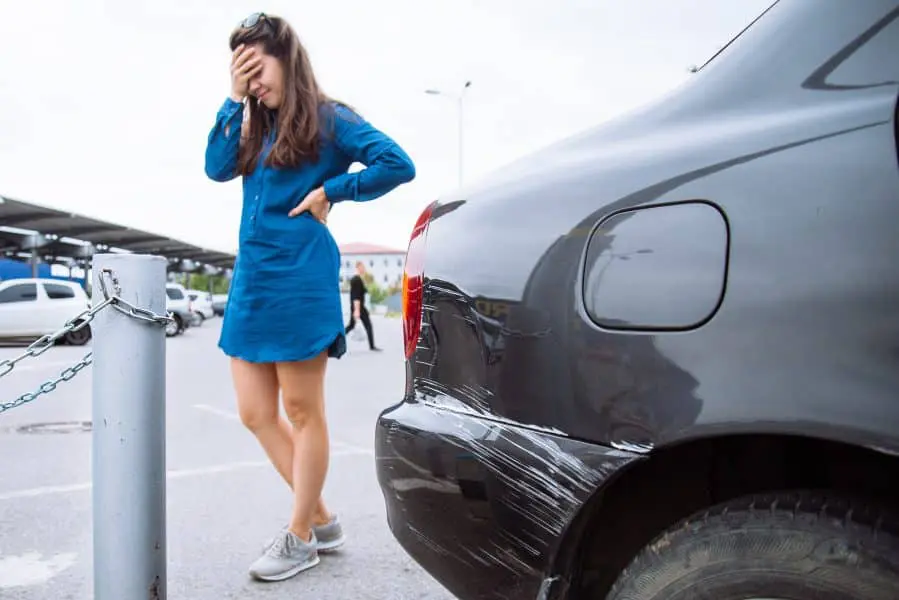
חישוב פשוט מעלה כי נזקים קטנים של אלפי שקלים בודדים לא מצדיקים את הפעלת פוליסת הביטוח.
כיצד תדעו מתי לתבוע? מדריך
מטרתו של ביטוח הרכב הוא להגן עליכם במקרה של פגיעה.
עם זאת, הפעלת הביטוח במקרה הצורך עלולה להוביל להתייקרות הביטוח בעתיד, ואף לסירוב של חברת הביטוח לבטח אתכם.
לכן, בכל מקרה של נזק ממשי שעליכם לשלם בעקבות תאונה, כדאי להפעיל שיקול דעת לפני שתובעים את הכסף מחברת הביטוח.
התשובה לשאלה - האם להפעיל את הביטוח שלי? מתחילה בעת רכישת הפוליסה עצמה.
אם רכשתם ביטוח דרך מנוע השוואת המחירים של Wobi אתם יודעים בוודאי פרטים רבים על הפוליסה שלכם.
מדובר על פרטים כמו גובה ההשתתפות העצמית, או מהם מוסכי ההסדר שכלולים בפוליסה שלכם.
חשוב שתדעו פרטים אלה על מנת לדעת מה כדאיות הפעלת הביטוח עבורכם.
המשתנה החשוב ביותר הוא השתתפות העצמית.
אם הנזק שנוצר הוא בסכום שקרוב לסכום ההשתתפות העצמית, לא כדאי להפעיל את הביטוח.
אם יש לכם פוליסה עם השתתפות עצמית נמוכה, או שרכשתם כיסוי מיוחד שמבטל את ההשתתפות העצמית,
יותר שווה להפעיל את הביטוח גם בנזקים קטנים יחסית (בהיקף אלפי שקלים בודדים).
משתנה נוסף שחשוב לתת עליו את הדעת הוא מספר התביעה.
אם מדובר בתביעה ראשונה שלכם מחברת הביטוח, סביר להניח שהפעלת הביטוח "תעלה" לכם רק בתשלום ביטוח גבוה יותר בעתיד.
כאשר מדובר בתביעה שניה או שלישית, אתם עלולים להיכנס למצב בו חברת הביטוח תסרב לבטח אתכם בעתיד.
זאת, משום ש"תסומנו" על ידי חברות הביטוח כלקוחות שמגישים תביעות רבות, ועל כן בעלי פוטנציאל להסב הפסדים כספיים לחברת הביטוח.
ישנם סיפורים לא מעטים של לקוחות שלא היו מודעים לכך ותבעו את הביטוח שלהם על סכומים קטנים יחסית.
אותם לקוחות מצאו את עצמם אחרי 2-3 תביעות במצב בו הם אינם יכולים לחדש את ביטוח הרכב שלהם.
נראה כי אחד מכללי האצבע החשובים בשאלה האם להפעיל ביטוח או לא, הוא היקף הנזק שאתם חייבים בו.
אם מדובר בנזק של עשרת אלפים שקלים ומעלה, נראה כי כדאי להפעיל את הביטוח.
אם הנזק שאתם חייבים בו נמוך מסכום זה, נראה כי עדיף לא להפעיל את הביטוח.
קחו בחשבון גם כי ההשתתפות העצמית לתיקון שתקבלו ממוסך מורשה תהיה קטנה יותר לעומת השתתפות עצמית שתשלמו במוסך עצמאי.
בנוסף תזכו בהטבות נוספות כגון כינון אוטומטי (השבת הפוליסה לקדמותה).
ישנם לקוחות רבים שמביעים אכזבה נוכח המצב הזה, שמבהיר להם כי הביטוח לא יציל אותם בכל מצב.
אבל, אם אנחנו מודעים למצב הזה מרגע רכישת הביטוח, קל לנו להבין כי הפוליסה לא תציל אותנו בכל מצב, אבל כן תציל אותנו במקרים של נזקים בסכומים גבוהים.
מדובר על מקרים כמו גניבת רכב ואירועים נוספים בהם ממש לא נרצה לשאת בעלויות המלאות של הנזקים.
מצבים אלה רק ממחישים עוד יותר את חשיבות ביצוע סקר שוק מקיף בעת רכישת הביטוח.
מנוע השוואת מחירי ביטוח חובה, ביטוח צד ג' וביטוח מקיף של Wobi מעניק לכם את הכוח הזה. בעזרת מנוע השוואת המחירים תוכלו להגדיר במדויק מה תנאי הביטוח שאתם מחפשים.
הגדרה מדויקת של תנאים אלה תקל עליכם ברגע האמת לדעת אם שווה לכם להפעיל את הביטוח או לא.

המטרה המרכזית של wobi.co.il היא לסייע לכם לקבל החלטות צרכניות נבונות ומבוססות מידע. אנו מפרסמים תוכן שנשען על נתונים עדכניים, ניסיון מקצועי רחב והיכרות מעמיקה עם עולם הביטוח והפיננסים – הכול כדי לעזור לכם לבחור בצורה שקופה ומושכלת.
- כל התוכן באתר Wobi נכתב ונבדק ע"י צוות מומחים, כותבים ועורכים בעלי ניסיון רב בתחומים עליהם הם כותבים.
- מידע ותוכן באתר אינם מושפעים מהחברות, הגופים או המותגים איתם אנו משתפים פעולה.
- מערכת התוכן של Wobi פועלת באופן עצמאי וללא תלות בשיקולים מסחריים או עסקיים, ומטרתה לספק מידע אמין, ברור ומדויק עבור הגולשים.
- כל המידע המוצג מבוסס על מחקר מקיף ומקורות מהימנים, תוך הקפדה על עדכניות ושקיפות מלאה.


שיחה מנציג?
מלאו פרטים ונחזור אליכם בהקדם:

 מקיף + חובה
 צד ג + חובה
 שירות לקוחות