עבר ביטוחי לרכב: איך בודקים, איך מוציאים אישור ולמה זה קובע את המחיר
עבר ביטוחי הוא מידע המתעד את היסטוריית התביעות של המבוטח בשנים האחרונות. חברות הביטוח משתמשות במידע הזה כאחד הפרמטרים בתמחור הפוליסה ובקביעת תנאיה, ולכן עבר ביטוחי מלא ונקי מקנה הנחת העדר תביעות. את המידע ניתן להפיק באופן עצמאי בתוך דקות, וחשוב לדעת שקיימים שני סוגי דוחות שונים – שכל אחד מהם משמש למטרה אחרת.


נקודות חשובות
- דוח עבר ביטוחי מציג תביעות ביטוח מקיף וצד ג' שהוגשו, ועשוי לשמש את חברות הביטוח בקביעת מחיר הפוליסה ותנאיה. מכתב קיום ביטוח רכוש והיסטוריית התביעות המתייחס לתביעות רכוש אינו משמש באותו אופן לתמחור ביטוח החובה.
- דוח על עצמכם מפיקים בחינם באתר הר הביטוח של רשות שוק ההון, והוא מכסה 3 שנים אחורה.
- דוח על רכב מסוים לפי מספר רישוי מפיקים במרכז הסליקה של חברות הביטוח, בעלות סמלית.
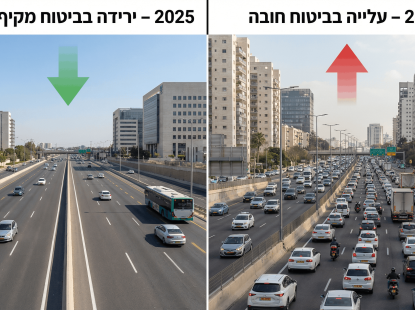
- לפי מכרז החשב הכללי לשנת 2026, העדר תביעות ב-3 השנים האחרונות מזכה בהנחה של 20% מהתעריף הבסיסי, ותביעה אחת בלבד מזכה ב-10%.
- הפעלת כתבי שירות כמו גרירה, שבר שמשות ורכב חלופי אינה נרשמת בדוח העבר הביטוחי.
מה זה עבר ביטוחי לרכב ומה כתוב בדוח?
עבר ביטוחי לרכב הוא דוח שמסכם תביעות ביטוח מקיף או צד ג' שהוגשו, לרוב בשלוש השנים האחרונות. הדוח אינו נוגע לביטוח חובה לרכב, שמתומחר לפי פרמטרים רגולטוריים קבועים ולא לפי היסטוריית תביעות אישית.
לאותו דוח יש כמה שמות, וכולם מתארים בדיוק את אותו מסמך: דוח עבר ביטוחי, טופס העדר תביעות, אישור היעדר תביעות, מסמך העדר תביעות ודוח תביעות.
מה מופיע בדוח בפועל:
| שדה | מה תראו |
| פרטים מזהים | מספר זהות של בעל הפוליסה ומספר הרכב |
| תקופת הביטוח | תאריכי התחלה וסיום לכל פוליסה |
| חברה מבטחת | שם החברה בכל תקופה |
| סוג הכיסוי | מקיף, צד ג', ביטוח חובה בנזקי גוף |
| תביעות | תאריך הנזק, סוג התביעה והסכום ששולם |
| סוג הנזק | נזק חלקי, אובדן גמור, אובדן גמור להלכה, גניבה עם או בלי מציאת רכב |
| ירידת ערך | אם נרשמה ושולמה |
| סטטוס | תביעה פתוחה או סגורה |
לפני שמפיקים משהו, שווה לדעת איזה משני הדוחות אתם בכלל צריכים, כי מדובר בשני מקורות שונים לגמרי.
עבר ביטוחי של הנהג מול עבר ביטוחי של הרכב: מה ההבדל?
זו ההבחנה החשובה ביותר בנושא, וגם הכי מבלבלת. העבר הביטוחי שלכם כנהגים נודד איתכם בין רכבים ובין חברות ביטוח. העבר הביטוחי של הרכב נשאר צמוד למספר הרישוי גם אחרי שהבעלות עוברת לידיים אחרות. מי שרוצה הנחה על עצמו פונה למקום אחד, ומי שבודק רכב לפני קנייה פונה למקום אחר.
| מה בודקים | לאן פונים | לפי מה מזדהים | עלות | טווח |
| ההיסטוריה שלי, לצורך הנחה | הר הביטוח, רשות שוק ההון | הזדהות ממשלתית ומספר רכב | ללא עלות | 3 שנים אחורה |
| ההיסטוריה של רכב שאני שוקל לקנות | מרכז הסליקה, InfoCar | מספר רישוי | 10 ₪ כולל מע"מ | לפי הדיווחים במאגר |
| שנה בודדת, או שנים 4 ו-5 | האזור האישי בחברת הביטוח | פרטי מבוטח | ללא עלות | תקופת הפוליסה |
שני הסעיפים הבאים הם בדיוק שני המסלולים האלה, לפי הסדר בטבלה.
איך מוציאים אישור עבר ביטוחי בהר הביטוח?
הר הביטוח הוא אתר רשות שוק ההון שמרכז את כל מוצרי הביטוח שלכם במקום אחד. הפקת הדוח נעשית כך:
- כניסה לאתר הר הביטוח, בכתובת harb.cma.gov.il
- הזדהות בשיטת ההזדהות הממשלתית
- מעבר לרשימת הביטוחים הכלליים
- בחירה באפשרות "עבר ביטוחי לרכב"
- הזנת מספר הרכב, אפשר להזין יותר מרכב אחד באותו דוח
- הפקת הדוח ושמירתו כקובץ PDF, או שליחתו במייל
שימו לב לשלוש נקודות:
- הדוח מכסה 3 שנים אחורה בלבד. חברות שמעניקות הנחה גם על שנים 4 ו-5 ידרשו דוח נפרד מהאזור האישי בחברת הביטוח.
- הדוח מונפק לפי התאמה בין מספר הזהות של בעל הפוליסה למספר הרכב. נהג שהיה נקוב בשם בפוליסה בלי להיות בעל הפוליסה יידרש לרוב לצרף גם את הפוליסה עצמה [לאמת].
- מי שהחליף חברות ביטוח בשנים האחרונות: כל חברה מנפיקה דוח לתקופה שבה ביטחה, ושווה לאסוף את כולם מראש.
וזה כשמדובר בכם. אם אתם באמצע בדיקה של רכב יד שנייה, המסלול שונה לגמרי.
איך בודקים עבר ביטוחי של רכב לפי מספר רישוי?
מרכז הסליקה של חברות הביטוח מפעיל מאגר בשם InfoCar, שמאפשר לבדוק את ההיסטוריה הביטוחית של רכב ספציפי לפי מספר רישוי, בעלות סמלית.
התהליך: כניסה לאתר InfoCar, בחירת מסלול ההגשה המתאים, הזנת מספר הרכב, תשלום וקבלת הדוח.
שתי נקודות חשובות לפני שמתחילים:
קונה זקוק להרשאה מהמוכר. באתר קיימים ארבעה מסלולי הגשה, ואחד מהם הוא מסלול למורשה מטעם בעל הרכב. כלומר, אם אתם קונים ולא בעלי הרכב, תזדקקו לשיתוף פעולה מהמוכר כדי להפיק את הדוח. מוכר שמסרב לאפשר בדיקה של 10 שקלים בלבד הוא בעצמו סימן שכדאי לשים לב אליו.
הדוח מציג את מה שעבר דרך חברות ביטוח, לא כל תאונה שהתרחשה אי פעם. תאונה שהצדדים סגרו ביניהם בלי לערב חברת ביטוח לא תופיע בדוח, ולכן שווה לשלב אותו עם בדיקה במכון מורשה ולא להסתמך עליו לבדו.
אילו תביעות נכנסות לדוח ואילו לא?
לא כל פנייה לחברת הביטוח נחשבת תביעה שפוגעת בעבר הביטוחי.
נכנס לדוח:
- תביעת ביטוח מקיף על נזק לרכב
- תביעת צד ג', בין אם הוגשה נגדכם ובין אם על ידיכם
- אובדן גמור, גניבה וירידת ערך ששולמה
בדרך כלל לא נכנס לדוח:
- הפעלת כתבי שירות: שירותי דרך וגרירה, שבר שמשות ורכב חלופי. לפי תנאי מכרז עובדי המדינה לשנת 2026, הפעלת כתבי השירות אינה נרשמת בדוח העבר הביטוחי.
- תביעות ביטוח חובה, שמדווחות בטופס נפרד ולא משפיעות על הדוח הזה.
- אירועים שלא דווחו לחברת הביטוח כלל.
המסקנה המעשית: לפני שמפעילים ביטוח על נזק קטן, שווה לשקול את ההשתתפות העצמית ואת אובדן ההנחה בשנים הבאות מול עלות התיקון מהכיס. מי שרוצה להעמיק בשאלה הזו יכול לקרוא את המדריך שלנו על מתי כדאי להפעיל את ביטוח הרכב.
מה עושים אם אין לכם דוח מלא?
מי שאין לו רצף מלא של 3 שנים יכול להגיש לחברת הביטוח הצהרת היעדר דוח עבר ביטוחי. חשוב לדעת שההצהרה מאפשרת להשלים את תהליך הצירוף לביטוח, אך אינה מזכה בהנחה עצמה.
בשלב הצעת המחיר, הצהרה בעל פה על העדר תביעות בדרך כלל מספיקה. עם זאת, החברה תדרוש בהמשך את המסמך הרשמי, והפער בין ההצהרה למסמך בפועל עשוי להשפיע על תנאי הפוליסה הסופיים.
נקודה שחשוב לזכור: אם יתברר בעת בדיקת תביעה שנמסרו נתונים שגויים על תביעות עבר, החברה עשויה לדחות את הבקשה לפיצוי. לכן עדיף למסור מידע מדויק גם אם המשמעות היא פרמיה מעט גבוהה יותר.
מסמך שאבד או לא הגיע בדואר אפשר לבקש להנפיק מחדש, ישירות מול חברת הביטוח שהנפיקה אותו.
איך זה משתלב בהשוואת ביטוח רכב
אותו עבר ביטוחי בדיוק מתורגם להנחה שונה בכל חברת ביטוח, כי כל חברה מתמחרת את הסיכון קצת אחרת. זו בדיוק הסיבה לבדוק כמה הצעות ולא להסתפק בהצעת החידוש מהחברה הנוכחית. ב-Wobi משווים עבורכם בין הצעות ממספר חברות ביטוח במקום אחד, כך שדוח נקי מתורגם להנחה הכי גבוהה שאפשר לקבל.
דוח שמסכם את תביעות הביטוח שהוגשו על רכב או על ידי בעליו, לרוב בשלוש השנים האחרונות. חברות הביטוח משתמשות בו כדי לקבוע את מחיר הפוליסה ואת גובה ההשתתפות העצמית.
דרך אתר הר הביטוח של רשות שוק ההון, לאחר הזדהות ממשלתית והזנת מספר הרכב. הדוח מופק תוך דקות וניתן לשמור כ-PDF או לשלוח במייל.
דוח הר הביטוח מכסה 3 שנים אחורה. חברות שמעניקות הנחה גם על שנים 4 ו-5 ידרשו דוח נפרד מהאזור האישי בחברת הביטוח.
דרך מאגר InfoCar של מרכז הסליקה, בעלות סמלית. קונה שאינו בעל הרכב זקוק להרשאה מהמוכר כדי להפיק את הדוח.
לא. ביטוח חובה מתומחר לפי פרמטרים רגולטוריים קבועים ולא לפי היסטוריית תביעות. העבר הביטוחי רלוונטי לביטוח מקיף ולביטוח צד ג' בלבד.
לא. הפעלת כתבי שירות כמו גרירה, שבר שמשות ורכב חלופי אינה נרשמת בדוח העבר הביטוחי לפי תנאי מכרז עובדי המדינה לשנת 2026.
לפי מכרז החשב הכללי לשנת 2026, העדר תביעות ב-3 שנים מזכה בהנחה של 20% מהתעריף הבסיסי, ותביעה אחת בלבד מזכה ב-10%. בשוק הפרטי ההנחה משתנה בין החברות.
בשורה התחתונה
עבר ביטוחי לרכב הוא לא מסמך אחד אלא שתיים: דוח על עצמכם, שמפיקים בחינם בהר הביטוח ומשמש להנחה בחידוש הפוליסה, ודוח על רכב ספציפי, שמפיקים במרכז הסליקה תמורת 10 שקלים לפני קנייה. שני הדוחות ביחד מתרגמים ליתרון ברור בכסף: לפי נתוני 2026, דוח נקי יכול להביא הנחה של עד 20% מהתעריף הבסיסי, ואת ההנחה הזו כדאי לממש דרך השוואה בין כמה חברות ולא רק מול החברה הנוכחית.

המטרה המרכזית של wobi.co.il היא לסייע לכם לקבל החלטות צרכניות נבונות ומבוססות מידע. אנו מפרסמים תוכן שנשען על נתונים עדכניים, ניסיון מקצועי רחב והיכרות מעמיקה עם עולם הביטוח והפיננסים – הכול כדי לעזור לכם לבחור בצורה שקופה ומושכלת.
- כל התוכן באתר Wobi נכתב ונבדק ע"י צוות מומחים, כותבים ועורכים בעלי ניסיון רב בתחומים עליהם הם כותבים.
- מידע ותוכן באתר אינם מושפעים מהחברות, הגופים או המותגים איתם אנו משתפים פעולה.
- מערכת התוכן של Wobi פועלת באופן עצמאי וללא תלות בשיקולים מסחריים או עסקיים, ומטרתה לספק מידע אמין, ברור ומדויק עבור הגולשים.
- כל המידע המוצג מבוסס על מחקר מקיף ומקורות מהימנים, תוך הקפדה על עדכניות ושקיפות מלאה.


שיחה מנציג?
מלאו פרטים ונחזור אליכם בהקדם:

 מקיף + חובה
 צד ג + חובה
 שירות לקוחות